Gran Max Pick Up
 Gran Max Minibus
 Luxio
 New Ayla
 New Sigra
 New Sirion
 New Terios
 Rocky Hybrid
 Rocky
 All New Xenia

Gaji Cukup, DP Ada, Tapi Leasing Ditolak? Kenali Kolektibilitas Sebelum Kredit Mobil
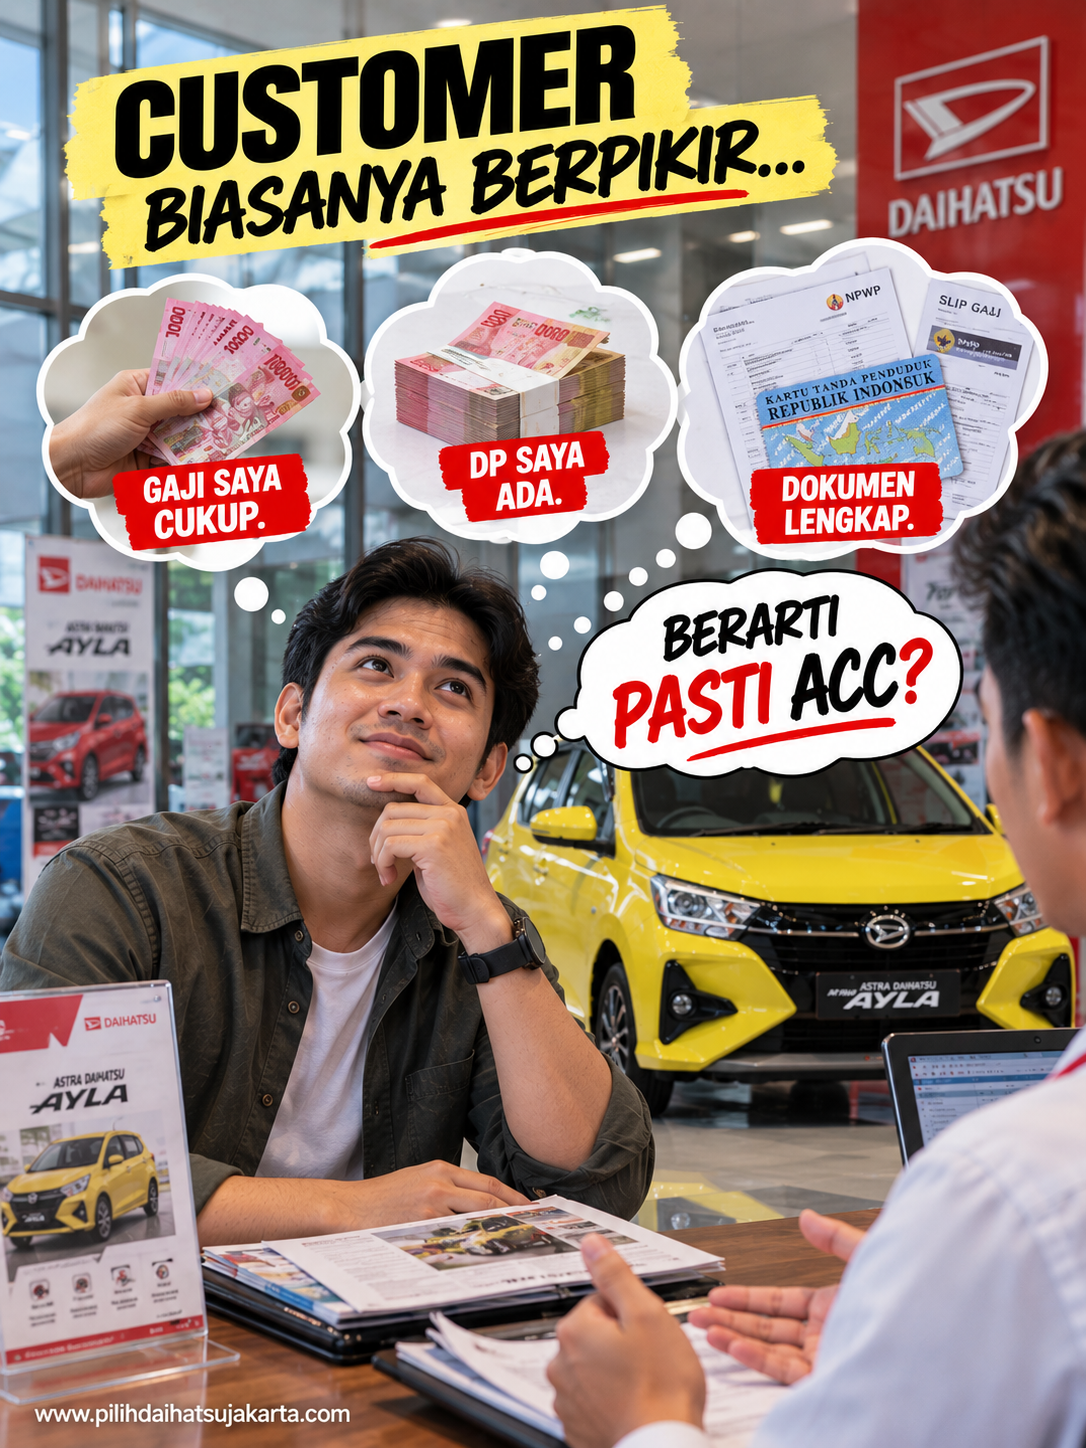
Pernah merasa sudah siap membeli mobil baru? Gaji cukup, uang muka sudah tersedia, dokumen juga sudah disiapkan. Tapi ketika pengajuan leasing diproses, ternyata hasilnya belum sesuai harapan.
Situasi seperti ini sering membuat calon pembeli bertanya: “Kalau penghasilan saya cukup dan DP sudah ada, kenapa pengajuan leasing mobil belum tentu langsung disetujui?”
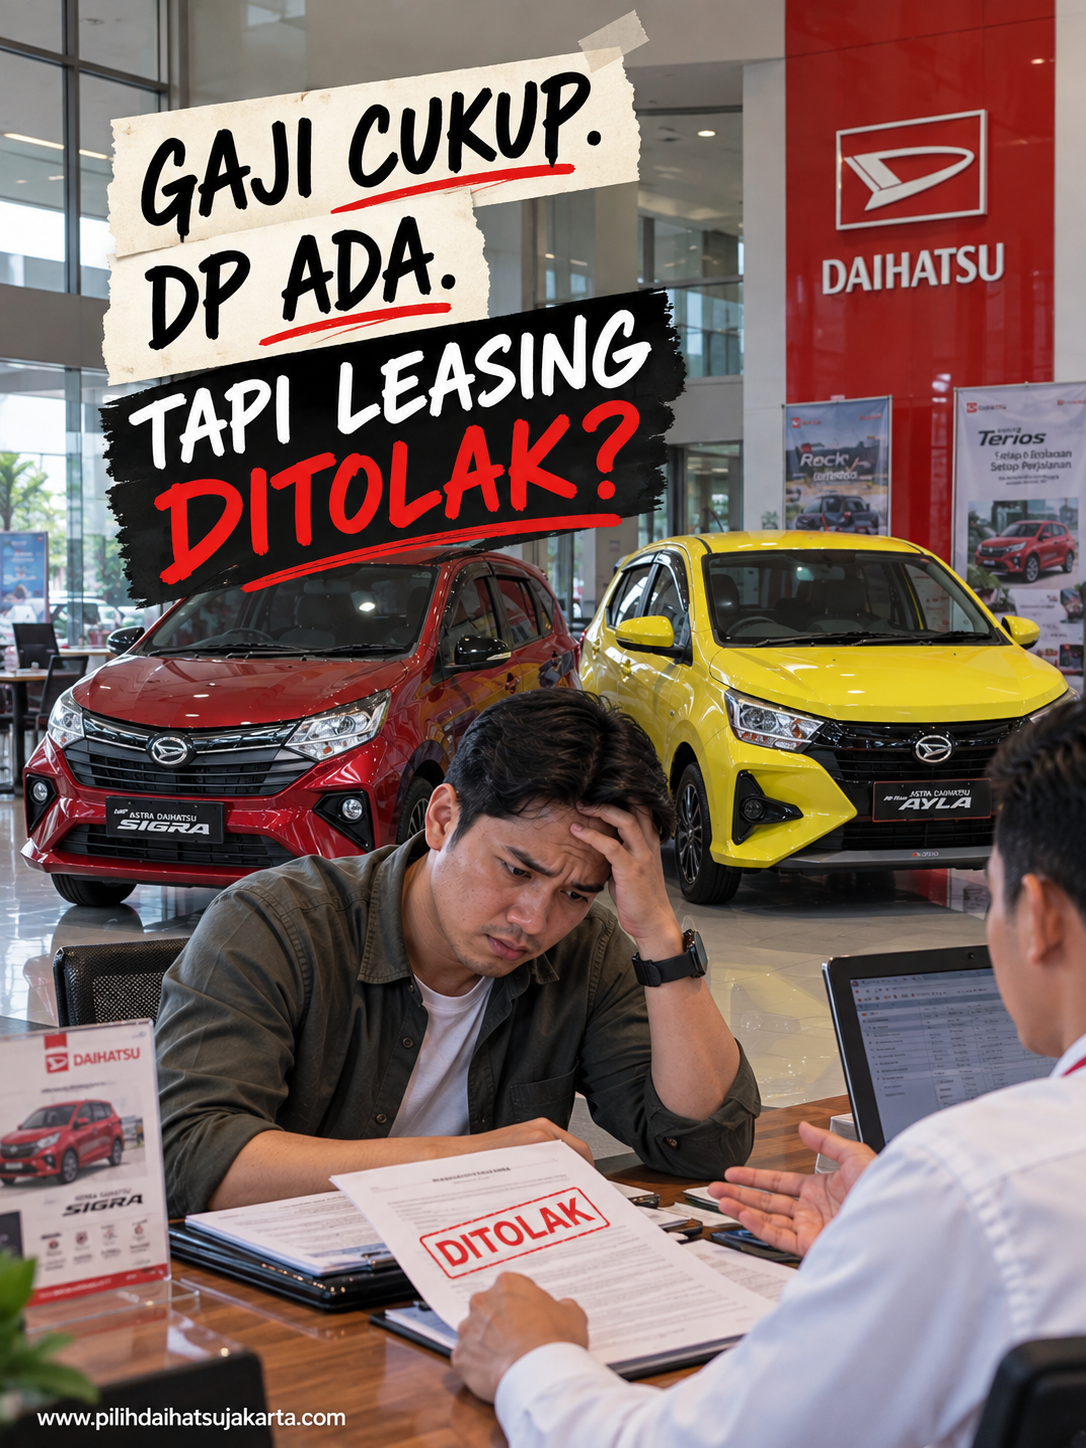
Gaji Cukup dan DP Ada, Apakah Pasti ACC?
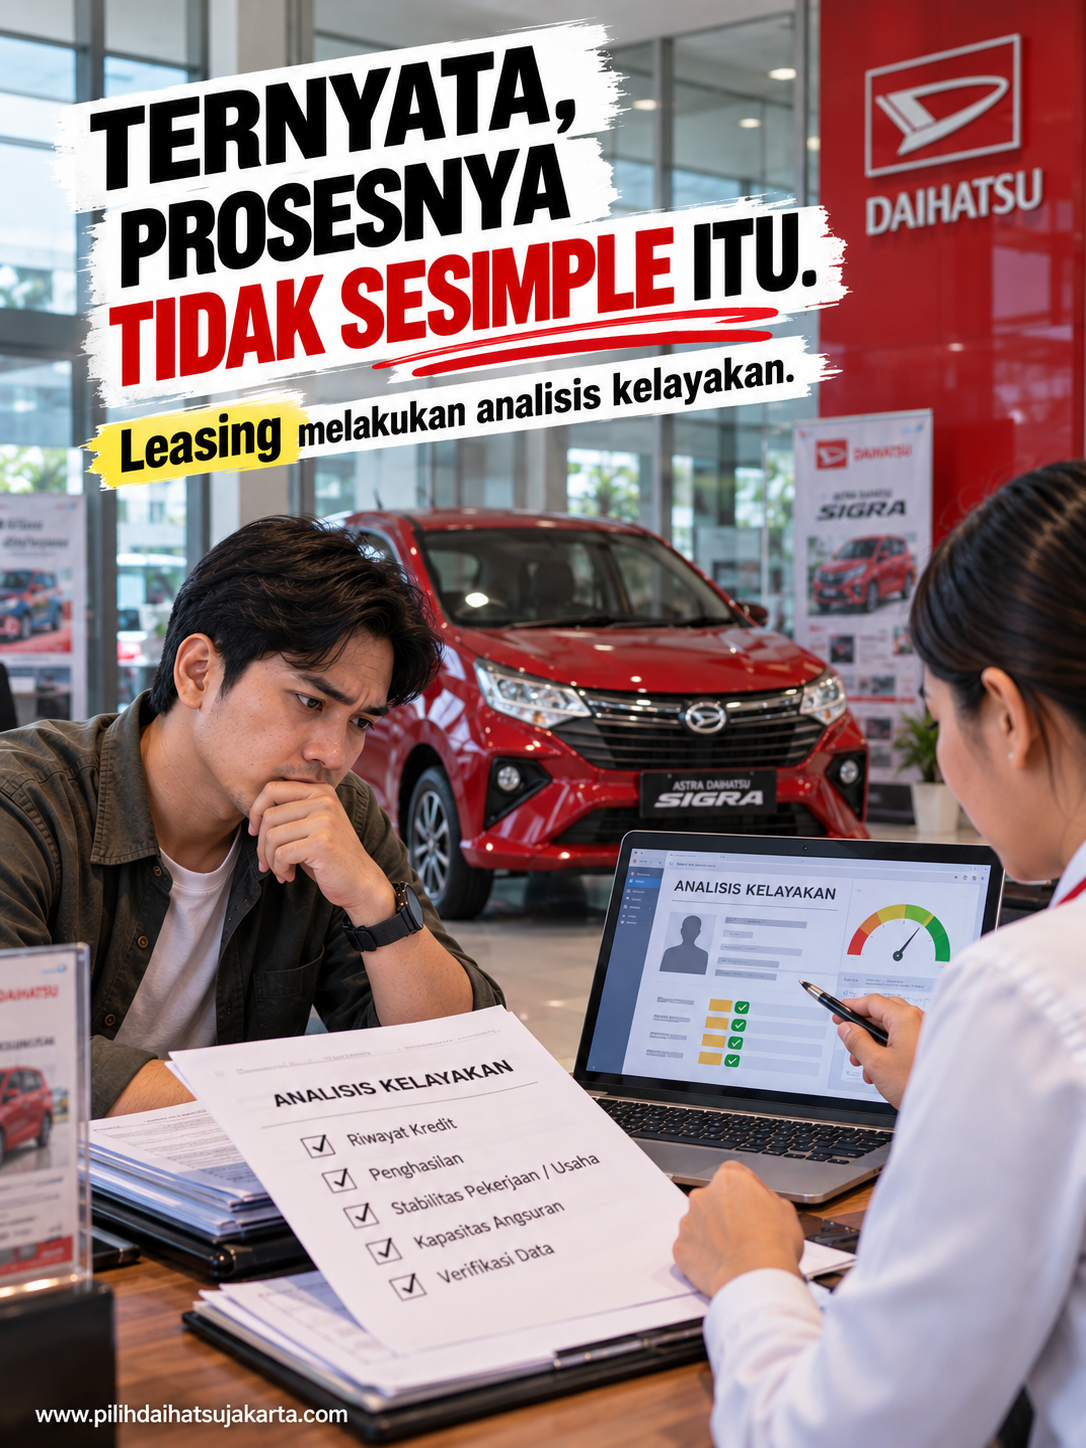
Belum tentu. Dalam proses pembiayaan kendaraan, calon debitur tidak hanya dilihat dari satu sisi saja. Perusahaan pembiayaan melakukan analisis kelayakan dan penilaian risiko sebelum mengambil keputusan.
Artinya, memiliki penghasilan dan menyiapkan DP merupakan bagian dari persiapan, tetapi bukan berarti otomatis menjamin pengajuan kredit mobil disetujui.
Masih ada proses analisis kelayakan yang dilakukan oleh perusahaan pembiayaan.
Kenapa Proses Leasing Tidak Sesederhana Itu?
Saat mengajukan kredit mobil, data calon debitur dapat dianalisis untuk melihat kemampuan dan kondisi pembiayaan. Salah satu sumber informasi yang dapat digunakan dalam analisis tersebut adalah informasi kredit melalui SLIK.
OJK menjelaskan bahwa SLIK bukan satu-satunya penentu persetujuan kredit atau pembiayaan. Keputusan tetap menjadi kewenangan masing-masing lembaga jasa keuangan berdasarkan hasil analisis kelayakan, manajemen risiko, dan prinsip kehati-hatian.
Lalu, Apa Itu Kolektibilitas?
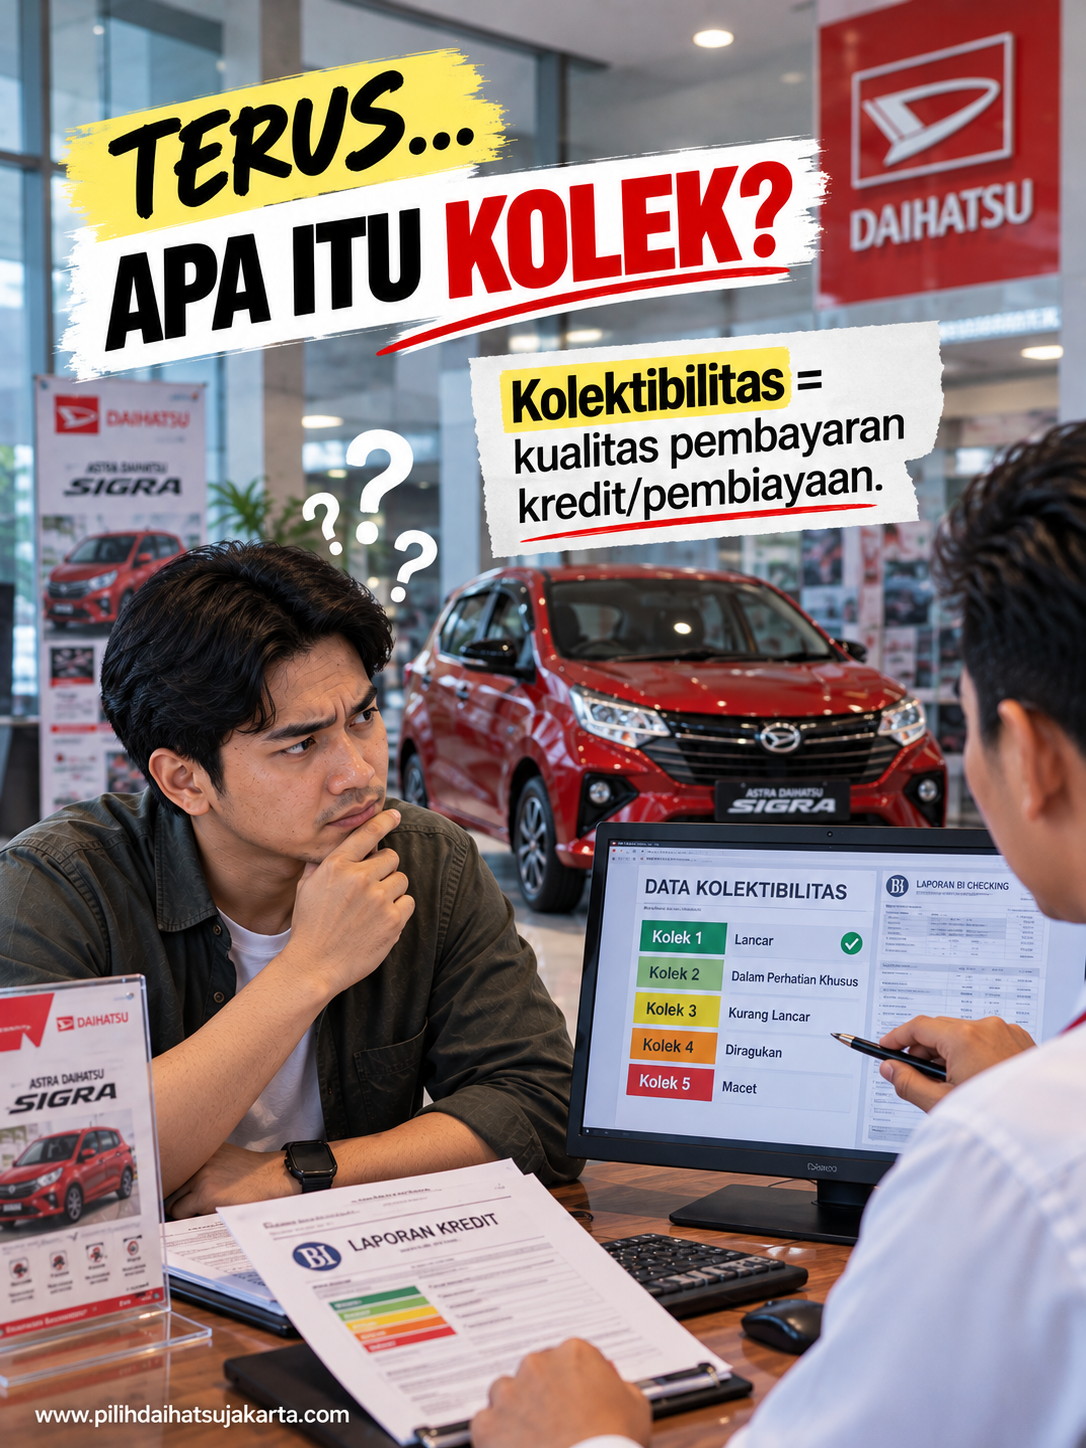
Ketika membahas pengajuan kredit atau leasing, Anda mungkin sering mendengar istilah kolek atau kolektibilitas.
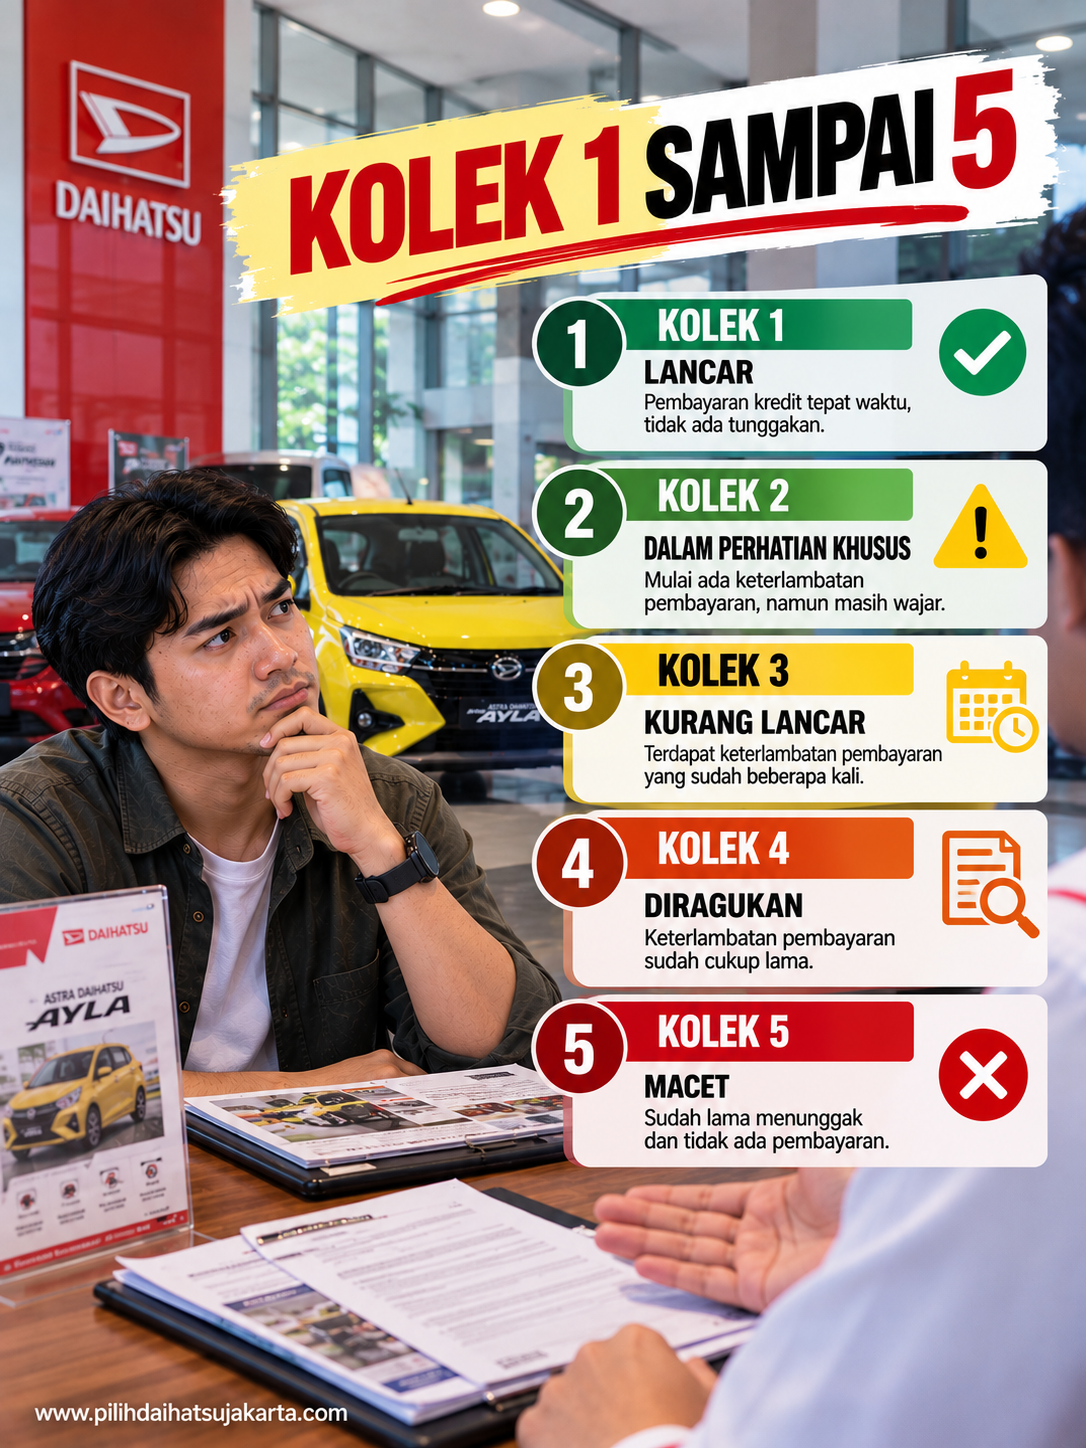
Secara sederhana, kolektibilitas menggambarkan kualitas pembayaran kredit atau pembiayaan. Dalam klasifikasi yang digunakan dalam data SLIK, terdapat lima tingkat kolektibilitas.
Kolek 1 Sampai 5: Apa Artinya?
Jadi ketika seseorang mengatakan “saya punya kolek 5”, istilah tersebut merujuk pada kategori kolektibilitas Macet.
Yang Sering Bikin Calon Customer Kaget
Ada satu kesalahan cara berpikir yang cukup umum:
“Saya pernah punya cicilan, berarti tidak masalah karena saya pernah mendapatkan kredit.”
Padahal yang perlu diperhatikan bukan hanya apakah seseorang pernah memiliki kredit atau cicilan. Riwayat pembayarannya juga penting.
Karena itu, sebelum mengajukan kredit mobil, calon pembeli sebaiknya memahami kondisi data kreditnya dan memastikan informasi yang dimiliki sudah sesuai.
Kolek 5 Berarti Pasti Tidak Bisa Kredit Mobil?
Jangan langsung mengambil kesimpulan seperti itu.
Kondisi setiap calon debitur berbeda dan keputusan pembiayaan berada pada lembaga jasa keuangan yang melakukan analisis. SLIK sendiri bukan “blacklist” dan bukan satu-satunya faktor dalam keputusan pembiayaan.
Hasil akhir pengajuan tetap bergantung pada proses analisis dan kebijakan lembaga pembiayaan yang bersangkutan.
Jadi, Apa yang Sebaiknya Dilakukan Sebelum Mengajukan Kredit Mobil?
Daripada baru mengetahui adanya kendala setelah pengajuan dilakukan, lebih baik calon pembeli mempersiapkan diri sejak awal.
Beberapa hal yang bisa diperhatikan antara lain:
- Pastikan data identitas sesuai dan lengkap.
- Pahami kondisi riwayat kredit atau pembiayaan yang pernah dimiliki.
- Siapkan dokumen yang diperlukan sesuai kondisi pekerjaan atau usaha.
- Hitung kemampuan pembayaran cicilan dengan realistis.
- Diskusikan kondisi pengajuan dengan sales atau pihak pembiayaan sebelum proses dilakukan.
Tujuannya bukan untuk menjamin pengajuan pasti disetujui, tetapi agar calon pembeli lebih memahami kondisi dan dapat mempersiapkan data sebelum masuk ke proses pengajuan.
Kenali Data Kamu Sebelum Memilih Mobil
Membeli mobil bukan hanya soal memilih model, menentukan DP, dan menghitung cicilan. Ada satu tahap yang sering terlupakan: memahami kesiapan data sebelum mengajukan pembiayaan.
Kalau Anda sedang merencanakan membeli mobil Daihatsu dalam waktu dekat, jangan tunggu sampai proses pengajuan berjalan baru mencari tahu apakah ada hal yang perlu dipersiapkan.
MAU BELI MOBIL DALAM WAKTU DEKAT?
Kenali data kamu dulu.
Kalau Anda ingin berdiskusi mengenai kesiapan data pengajuan mobil, saya bisa membantu melakukan pengecekan awal dan konsultasi secara gratis.
Check Kelayakan Data Pengajuan MobilPengecekan awal merupakan konsultasi persiapan data dan bukan jaminan persetujuan kredit. Keputusan pembiayaan tetap menjadi kewenangan perusahaan pembiayaan berdasarkan hasil analisisnya.